

专题:金貔貅·2026第七届银保合作与发展论坛炒股杠杆原理
]article_adlist-->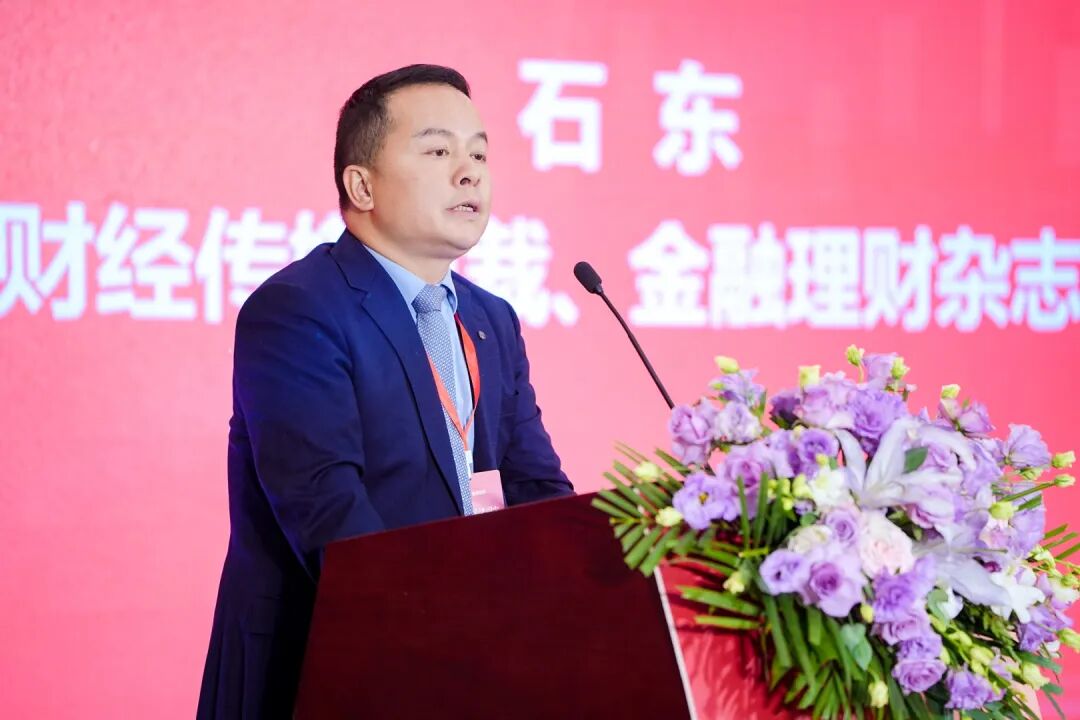
在致辞环节,易趣财经传媒总裁石东与在座嘉宾分享了一些对行业的观察和思考,抛砖引玉,激发大家更多有价值的讨论。
2026年9月22日,“金貔貅”·2026第七届银保合作与发展论坛暨银保系列奖项颁奖典礼在中国·北京京都信苑酒店三层国际厅举办,本届论坛由易趣财经传媒、《险企高参》主办。
本届论坛以“攻守之势,和光同尘”为主题。今年3月,国家金融监督管理总局印发《关于进一步加强银行代理渠道费用管理有关事项的通知》(业内称“65号文”),自7月1日起执行,“报行合一”由此进入全口径费用管理阶段。
在致辞环节,易趣财经传媒总裁石东与在座嘉宾分享了一些对行业的观察和思考,抛砖引玉,激发大家更多有价值的讨论。
以下为石东总裁致辞全文:
尊敬的魏迎宁主席、商敬国秘书长,尊敬的月秋首席、再平会长、宗良首席,以及各位领导、各位来宾,女士们、先生们:大家上午好!
今天开头我想引用一句古诗,“试玉要烧三日满,辨才须待七年期。“金貔貅-银保合作与发展论坛到今天,已经是第七届了。七年时间并不算长,但足以让我们看到一个行业完整的起落:银保渠道经历过高速增长,也经历过阵痛调整期,近些年来一般是两三年一个周期;过去我们一直在卷规模、抢资源,目前正在迈向拼价值、拼能力的崭新阶段。
这七年,我们一起携手走过!由衷地感谢前来参会的监管、协会领导,银行、保险机构的高管们,以及长期奋战在一线的银保专员和客户经理们。正是缘于你们的鼓励与支持,银保合作与发展论坛才能坚定地走下去,并且越办越受到一定的认可……
今年我们把论坛的主题定为八个字——“攻守之势,和光同尘”。我理解,这八个字恰好对应着银保当下正在经历的一次转身。“攻守之势”,讲的是底层的经营逻辑变了。过去相当长一段时间,银保业务的增长更多依赖渠道资源、费用投入和产品收益预期。现在,这些曾经熟悉的经营手段,都在受到新的规则约束。
“和光同尘”出自《道德经》,“和其光,同其尘,是谓玄同”。今天把这句话放到银保行业,我更愿意把它理解为:少一些无效的锋芒,多一些彼此成就;少一些短期博弈,多一些长期主义。真正的“和”,不是没有竞争;真正的“同”,也不是没有差异。而是在新的规则之下,银行和保险都找到适合自己的位置,把各自的优势用到真正能够创造长期价值的地方。真正值得我们思考的,是规则切换以后,什么样的业务还能留下来,什么样的能力应该被激发出来。
分化加剧
底层经营逻辑生变
种种迹象表明,今年实施的核心政策是,“65号文”叠加分红险演示利率下调至3.5%,由此整个行业才真正迈向价值银保时代。
“65号文”进一步细化银行代理渠道费用管理要求,将银行佣金、银保专员薪酬激励、培训及客户服务费、分摊固定费用等纳入更加细致的费用管理体系,并强化“报行合一”的内部责任机制,换句话说,过去那套依赖费用、依赖高收益演示、依赖规模扩张的打法已一去不复返了。
今年上半年,头部保险公司的银保数据分化明显,上市险企里几乎只有中国人寿、平安寿险(包括健康险)的银保渠道保费还在扩张,其中寿险一哥增长了超12%,规模814.6亿;平安寿险增长接近60%,规模665亿。而新华、太保寿、人保寿均有所收缩。同期,据行业交流数据,“老七家”银保期交保费1088亿元,同比增长31%。再把镜头拉近,7月,79家人身险公司银保新单保费同比下降60%,部分中小公司的单月降幅超过80%;8月,调整还在延续。强者恒强,市场的分化还在进一步加剧。
怎么理解这轮调整?我把它概括为八个字:短期阵痛,长期向好。阵痛是真实的,去年的高基数、费用体系的重构、产品形态的切换,三者叠在一起……向好同样有依据,价值业务的韧性还在,太保寿险银保新保期缴同比增长32.60%,新华保险银保长期险首年期交达到146.52亿元、创出历史同期新高。在中期业绩发布会上,几家头部公司的管理层口径一致:银保渠道的重要性,不会因为短期的数据波动而削弱,它正在由“规模发动机”升级为“价值新引擎”。
很显然,数据的分化只是表象,更深的变化在底层。银保的底层经营逻辑,正在生变,这要从银行和保险两个方面来看。银行这边,银保的角色在变:过去,它是中收的“调节器”;今后,它是零售财富管理的“抓手”。低利率之下息差收窄,银行比任何时候都更需要留住客户,而保险是客户资产配置里绕不开的一环。银行的一线队伍也在转型,过去更像保险推销员,今后要成为真正的财富顾问。而保险这边,靠费用、靠返佣、靠高息演示的打法正在退场。“65号文”要做的,就是彻底终结灰色竞争模式,让银保回归财富管理的本源。
跨越周期
高质量发展新坐标
很显然,金融周期的判断会影响到具体的金融业态甚至是具体的业务、从业人员等等。特别是对于中小型机构而言,业务势必会受到影响,甚至更严重点会面临流动性的问题。为此,无论是监管者还是从业机构比任何时候都应该关注微观的企业经营。
过去20年的日子太好过了。时至今日,我们不是继续向宏观要利润,而是要专注行业,向微观的企业经营要利润。在这里,我把银保跨周期发展的新方向概括为以下五点,即五大新坐标。
第一,守规模之表,更要立价值之本。
综合来看,今年上半年,银保期交保费2694亿元仍保持约10%的增长。但是,进入4月之后,市场已经明显感受到调整压力;到了7-8月,79家人身险公司银保新单保费同比下降约60%。这不是一个简单的月度波动,而是旧有增长方式进入调整期的集中体现。
规模当然重要。但今天再看银保,更要问一句:卖出去的保费,明天还能留下多少价值?期交为什么越来越重要?因为它比单纯追求规模,更能检验客户经营的持续性,也更能检验产品和需求是否真正匹配。做大,是过去的重要命题;做实,价值银保才是未来真正的方向。
其二,费用可以退潮,能力必须留下,即渠道与队伍的重塑与建设。
“65号文”进一步规范渠道费用管理,带来的变化其实很直接,费用腾挪的空间越来越小了。那么,下一步对于保司而言亟需苦炼内功的地方又是什么呢?
我认为,是队伍,是网点,更是经营能力。以中国人寿为例,今年上半年其银保渠道首年期交保费254亿元,同比增长49.3%,合作银行新单出单网点同比增长10.4%。
这说明,银保竞争正在从“拿下多少网点”,转向“把一个网点做到什么程度”。费用可以买来短期增长,但买不来长期能力。所以,未来银保比拼的,不是谁的费用更高,而是谁的队伍更稳定、网点经营更深入、客户服务更专业。
其三,从一张保单,到一段人生,即养老与大健康。
第三个坐标,我认为来自需求本身。我们正在进入一个老龄化程度更深的社会。截至2025年末,全国60周岁及以上人口已经达到3.23亿,占总人口23%。与此同时,长期护理保险制度正在加快建立,商业健康保险的重要性日益凸显。这意味着,未来客户需要的,不只是一个保障产品。他需要的可能是养老,需要长期护理,需要医疗服务,也需要财富管理安排。
因此,保险和银行真正可以做的,是围绕客户生命周期,提供更完整的服务。银行连接财富、家庭和客户生活场景,保险连接保障、养老和长期服务。两者如果真正形成协同,一张小小的保单就可以成为客户一段长期生活的服务入口。
比如中国太保,今年上半年养老社区“太保家园”牵引银保新单保费超过64亿元,占银保新单近三成。这个数据值得关注,因为它说明了一件事:服务不是销售之后的附加项,真正做实以后,服务本身也可以成为业务。这也是银保面对老龄化与大健康时代,值得进一步探索的方向。
第四,从卖产品,到做财富配置。
第四个坐标,是财富管理逻辑正在发生变化。低利率环境下,居民资产配置正在寻找新的平衡。
截至今年6月末,住户存款余额已达到173.48万亿元;与此同时,非银行业金融机构存款持续增长。所以,对银行和保险来说,真正的问题不是简单讨论“存款会不会搬家”,而是客户的财富管理需求,到底需要什么样的答案?过去,客户可能更关注一个产品能给多少收益。而当下客户会越来越关注:这笔钱应该放在哪里?哪些是流动性资金,哪些用于保障,哪些用于养老,哪些用于保值增值?
以招商银行为例,今年上半年代理保险保费同比下降18.54%,但代理保险收入同比增长7.17%;平安银行代理个人保险收入同比增长51.2%。市场环境在变化,但客户经营依然可以创造更大的价值。
第五,专业立身,差异致远。
最后一个坐标,是走专业化、差异化道路。特别是对于中小保险公司而言更是如此,机构有没有自己的专业能力和差异化定位,甚至能决定未来能否活下去。
今年7月1日起,《保险产品适当性管理自律规范》正式实施,人身保险产品划分为P1至P5五类,销售人员建立相应的资质分级体系。规则的变化,考验的是机构的专业能力与差异化定位。
分红险就是一个很典型的例子。截至7月,市场已经披露700多款分红险2025年度红利实现率,整体平均约72.6%,达到或超过100%的产品占比约32.2%。这说明,在产品越来越同质化的情况下,客户最终比较的,不只是演示利率,还包括公司的长期投资能力、分红兑现能力和产品管理能力。
低利率环境下,所有机构都在做分红险、做期交、做高客,但路径并不需要完全相同。比如友邦人寿今年上半年银保渠道新业务价值率达到35%,公司明确提出不做单纯费用驱动的银保模式,而是打造差异化银保渠道。
这给我们的启示是:行业越规范,机构越需要找到自己的细分定位;产品越趋同,真正能够留下来的越是专业能力。
攻守之势
迈向价值银保时代
如果把今天的银保放到更长的时间轴上看,我认为,我们经历的并不只是简单的一次业务回落。更准确地说,这是一次增长方式的转换。
过去,银保更多是在争资源、争规模、争费用。未来,更重要的是经营客户、经营网点、经营队伍,最终经营价值。所以,我理解的“攻守之势”,攻,是攻价值创造,攻专业能力,攻服务深度,攻差异化竞争。守,是守住合规底线,守住客户信任,守住队伍稳定,守住长期经营的耐心。正如《孙子兵法》所言:“善守者藏于九地之下,善攻者动于九天之上。”
而“和光同尘”,我更愿意把它理解成一种合作的智慧。银保是双方共同的事业,银行连接客户和财富,保险连接保障、养老和长期服务。我们围绕客户,把各自的灯火聚在一起,才能照亮更远的地方。这才是共赢之道,整个行业才能真正走向价值银保新时代。
再过三天,就是中秋佳节。在这里,我也提前祝各位领导与嘉宾中秋快乐、阖家团圆!最后,请允许我代表易趣财经传媒以及论坛组织机构,向今天到场的各位领导、各位嘉宾表示衷心感谢!
谢谢大家!
来源:险企高参
- END -]article_adlist-->险企高参]article_adlist-->“险企高参”致力于为保险行业提供深度、前瞻性的洞见与参考,助力保险从业者洞察行业趋势、把握发展机遇。我们秉持专业角度、深度分析与客观态度,为保险人提供更具价值的信息支持,助力您看得更远、走得更稳。往期推荐 ❖
RECOMMEND
]article_adlist-->
◆ 87家财险公司一季度业绩冷热不均!
]article_adlist-->>
◆ 5500亿平安产险从“兄弟单位”提拔两位总助!
]article_adlist-->>
◆ 银行系险企或成最大赢家?一季度人身险银保渠道签单保费占比超47%
]article_adlist-->>]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
责任编辑:王馨茹 炒股杠杆原理
文章为作者独立观点,不代表沈阳实盘炒股申请_杠杆炒股配资平台_杠杆配资炒股开户观点
相关文章


