2026年8月股票市场杠杆平台,《外交事务》登了一篇文章,作者是北大光华管理学院教授、美国经济学家迈克尔·佩蒂斯。他这些年一直研究东亚经济,说话向来不客气。
这回他借克鲁格曼等人的观点,抛出一个judgment:中国的技术升级快得让人眼花,可要是居民收入不赶紧跟上,单靠制造业这一条腿,恐怕撑不住整盘棋。话糙理不糙,值得掰开揉碎聊一聊,但也得留个心眼,别照单全收。
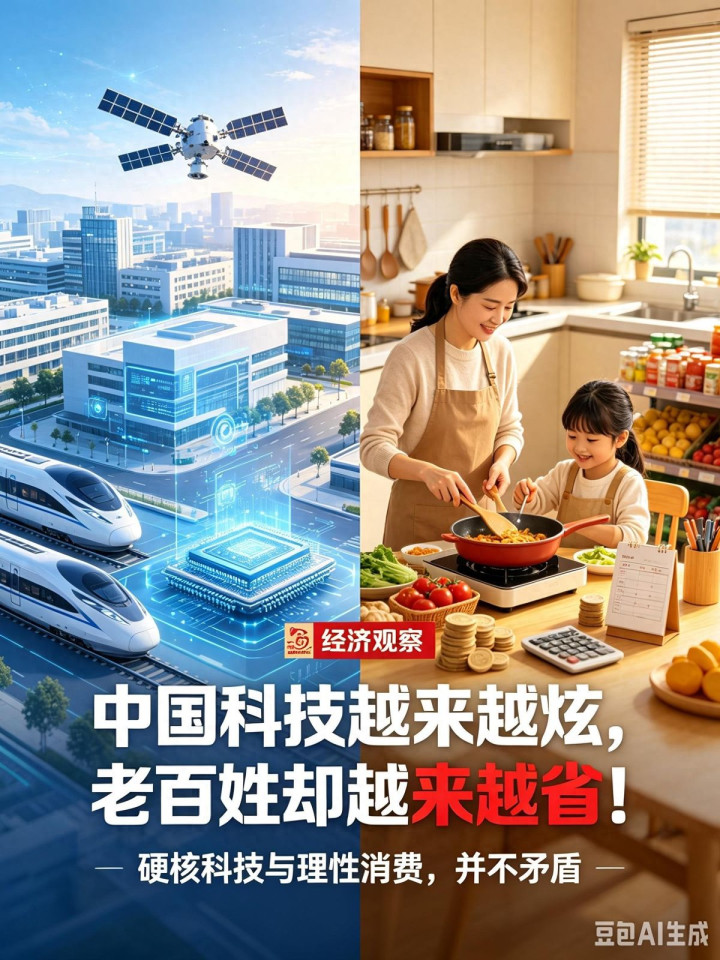
先说说这个反差为啥这么扎眼。工厂里,机械臂昼夜不停,人形机器人下了产线,新能源车产能卷到欧美都喊招架不住。
可回到普通人的生活,35块的咖啡改喝9块9,出去玩优先算性价比,存款一个月比一个月厚。一头是烧钱的硬科技狂飙,一头是钱包捂得越来越紧,这两幕拼在一起,确实透着说不清的别扭。
佩蒂斯抓的就是这种别扭背后的东西。我自己更愿意换个角度理解这事儿。
技术进步本身从不制造问题,它只是把原来藏在水面下的分配矛盾给顶了上来。过去劳动密集型工厂哪怕效率低,好歹养活一大片工人,工资再少也是能花出去的现钱。
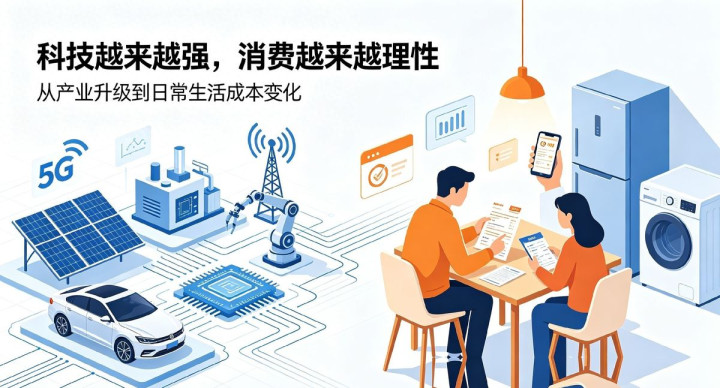
自动化一上,同样的产出,需要的人手断崖式减少,省下的成本大头进了企业和资本的账本,没能变成更多人的工资单。产出的蛋糕做大了,可切给普通人的那一刀反而更薄,需求自然跟不上供给。
历史上不是没有可比的例子。九十年代的日本,索尼、松下、东芝的技术当时全球第一梯队,特丽珑显像管、精密影音设备样样拿得出手。
可泡沫一破,家庭财富缩水,人人捂紧存款不敢动,再牛的技术迭代也没拦住那三十年的通缩。这个教训的要害不在"技术不行",恰恰在"技术很行、需求却塌了"。
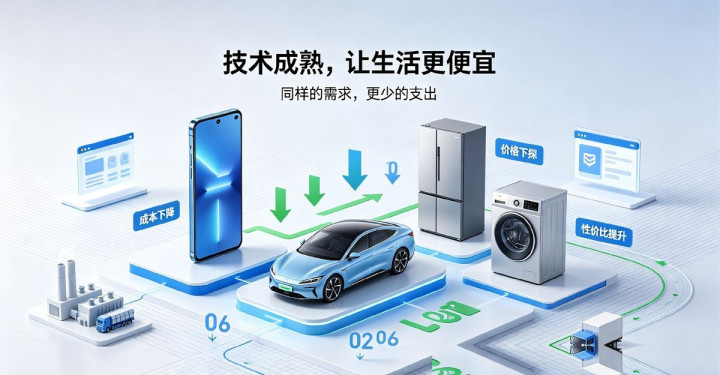
它提醒我们,衡量一个经济体健不健康,不能只看技术标高,还得看普通家庭敢不敢消费。眼下的中国数据也能看出些端倪。
2026年上半年工业品出厂价格指数一直在低位徘徊,不少行业陷在"你降我也降"的价格战里,光伏、汽车、电商都是重灾区。高科技产业固然亮眼,但它资本密集的特性决定了吸纳普通就业的能力有限。
换句话说,自动化省下来的钱没能大面积转成工资,老百姓在不确定感里只能选择防守,越是打折促销越舍不得下单,供需两头就这么僵住了。佩蒂斯把这个僵局归到一个词上——"金融抑制"。
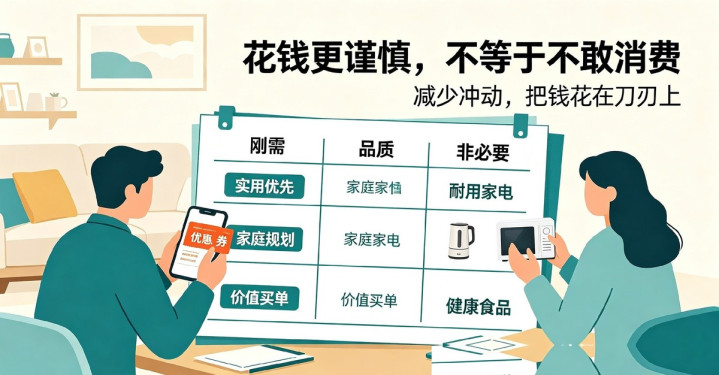
说白了,就是通过管住存款利率、调配信贷投向、定向补贴产业,把本该流进居民口袋的一部分收益,悄悄挪给了生产端和基建。
他打过一个家庭账本的比方:一家人赚了钱,家长拍板绝大部分拿去买最先进的设备,只留一小笔给孩子当生活费,孩子对着轰鸣的机器发呆,肚子却是瘪的。这个比方虽然简化,但抓住了"重投资、轻消费"这个结构性的老毛病。
不过转述到这儿,我想补一句自己的看法。佩蒂斯的分析有洞察力,可他手里那把凯恩斯的尺子,量中国未必处处合身。
在他的框架里,不能立刻变成消费的投资约等于浪费;但中国的决策逻辑里,有一层他不太算得进去的东西——安全。2026年围绕高端芯片、先进制程和AI算力的国际较量一天没停,某些封锁的口子还在收紧。
这种局面下,先把硬科技的护城河挖深,图的根本不是明天人人换新机,而是别在命门上受制于人。这就形成了两种逻辑的对撞。
一种认定经济的终极目的就是当下的消费与福利,产能过剩就是错配;另一种则坚持,产业链的自主可控是更底层的生存问题,真要在关键技术上被卡住,连高水平消费的资格都保不住。这两种看法都有道理,也都有盲区。
前者容易忽视安全的极端重要,后者则可能低估内需长期不振对增长的拖累。把任何一方推到极端,都会翻车。
所以我更倾向认为,这压根不是一道"要科技还是要消费"的选择题。这两件事在长期是互相成全的关系:没有硬科技托底,消费升级随时可能被外部一巴掌打回原形;没有消费兜底,再多产能最后也只能靠出口和补贴硬扛,风险全堆在一头。
真正的功夫,是让这两条腿学会同频迈步,而不是逼着二选一。这也是理解当下中国经济最不该绕开的一把钥匙。
值得注意的是,"提振消费、扩大内需"恰恰是2026年国家反复强调的主线。今年的政策着力点已经明显从"多造东西"往"让人敢花钱"上偏移:从推动服务消费、完善生育养老配套,到多地接力发消费券、稳楼市稳预期。
这说明佩蒂斯提的那个问题,中国自己早看在眼里,也正用一整套组合拳往这个方向发力。只是这活儿见效慢,社保、分配这些底层机制的改善,急不来,也糊弄不了。
那破局的钥匙到底在哪儿?我的理解是,关键从来不在技术炫不炫,而在"利怎么分"。
同样一台自动化设备,如果只是帮企业砍掉一半人、把利润锁进少数账户,那技术越进步、社会有效需求越萎缩;可如果能把过去过度倾斜给重复产能的信贷和补贴匀一部分出来,去削平教育、医疗、住房这三座山,让劳动报酬在分配里多占些,老百姓那笔防御性存款自然就敢往外掏了。
技术是手段,让普通人过得踏实才是目的。再往深一层看,敢不敢花钱,本质是安不安心的问题。
一个人愿意分期买车、放心带娃、生病不硬扛,靠的不是那一时的促销力度,而是对未来收入和保障的稳定预期。这也是为什么单纯发券只能救急、救不了本。
真正能把储蓄率降下来的,是让老百姓相信"以后不会太差"。这个预期一旦立住,消费的水龙头不用催也会自己拧开,所谓通缩的阴云也就散了大半。
最后说回怎么看待这类外部声音。佩蒂斯的文章里,既有点破结构性矛盾的真知,也难免带着自家模型的惯性偏见。对咱们来说,最实用的态度是既不跟着焦虑起舞,也别一句"唱衰"就堵回去。听得进逆耳的分析,才有本事把短板一个个补上。
这些年中国最不缺的股票市场杠杆平台,恰恰是这种一边被质疑、一边闷头解题的韧劲。钱包和科技这道题,虽然难,但只要方向对、有耐心,慢慢总能答出个像样的成绩来。
文章为作者独立观点,不代表沈阳实盘炒股申请_杠杆炒股配资平台_杠杆配资炒股开户观点
- 上一篇:在线股票配资 上证历史大三浪运行中, 转变理念赚大钱
- 下一篇:没有了
相关文章